티스토리 뷰
목차
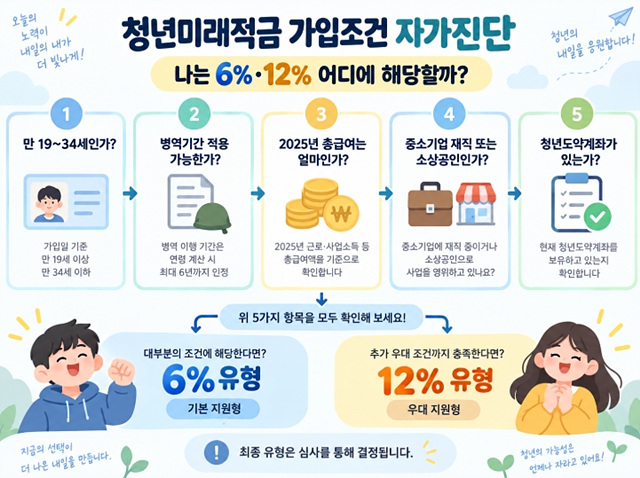
먼저 다섯 가지만 확인해 보세요.
① 나는 만 19~34세인가?
② 2025년 총급여는 얼마인가?
③ 중소기업에 근무하고 있는가?
④ 소상공인인가?
⑤ 청년도약계좌를 가지고 있는가?
이 다섯 가지를 확인하면 청년미래적금 가입 가능성과 정부지원 수준을 어느 정도 구분할 수 있습니다.
Q. 만 19~34세인가요?
YES → 다음 단계로 이동
NO → 병역이행 기간이 있는지 확인
병역기간은 최대 6년까지 연령 계산에서 제외될 수 있습니다.
2차 모집에서는 2025년 국세청 확정소득을 기준으로 심사합니다.
직장인이라면 원천징수영수증 등에 표시된 총급여를 확인해 보세요.
총 급여 6,000만 원 이하 → 일반형 정부기여금 대상 가능성 확인
6,000만 원 초과~7,500만 원 이하 → 가입은 가능할 수 있으나 정부기여금 없이 비과세만 적용될 가능성 확인
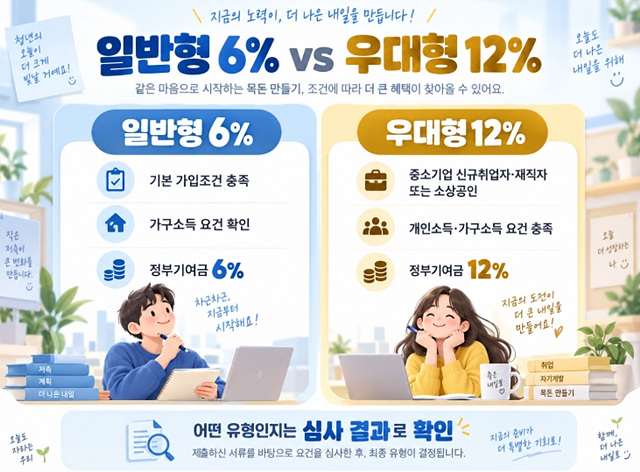
일반형 6%
일반적인 가입조건과 소득·가구소득 요건을 충족한 경우 확인할 수 있습니다.
우대형 12%
일정 조건의 중소기업 신규취업자·재직자 또는 소상공인이면서 별도 소득기준을 충족해야 합니다.
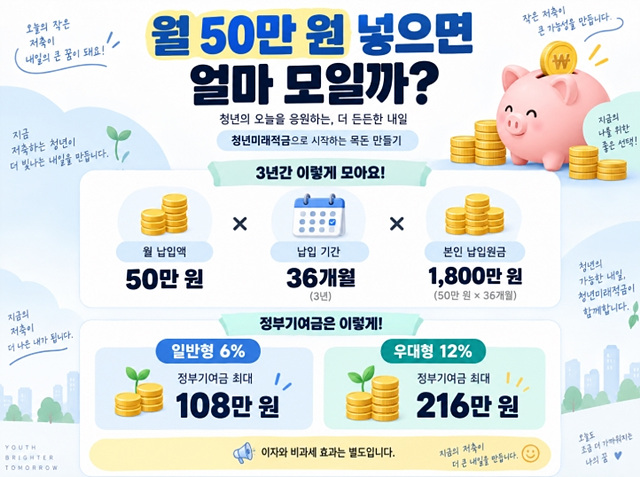
| 구분 | 월 정부기여금 | 36개월 합계 |
|---|---|---|
| 일반형 6% | 30,000원 | 최대 1,080,000원 |
| 우대형 12% | 60,000원 | 최대 2,160,000원 |
월 최대 50만 원을 36개월 납입하면 본인 납입원금은 1,800만 원입니다.
실제 만기금액에는 은행이자와 비과세 효과가 추가됩니다.
아닙니다.
매월 1,000원~50만 원 범위에서 자유롭게 납입할 수 있습니다.
무리해서 50만 원을 넣기보다 자신의 월급과 생활비에 맞춰 납입금액을 정하는 것이 현실적입니다.
청년도약계좌 가입자도 청년미래적금으로 갈아타기를 신청할 수 있습니다.
다만 기존 계좌부터 먼저 해지하면 안 됩니다.
청년미래적금 신청 → 심사 → 가입 가능 안내 → 청년미래적금 계좌개설 → 청년도약계좌 특별중도해지
순서를 지키는 것이 중요합니다.
은행을 고를 때는 최고금리 숫자만 보기보다 내가 실제로 충족할 수 있는 우대조건을 확인하는 것이 중요합니다.
급여이체·카드사용·첫 거래·자동이체 등의 조건이 붙는다면 실제 생활패턴과 맞는지 확인하세요.
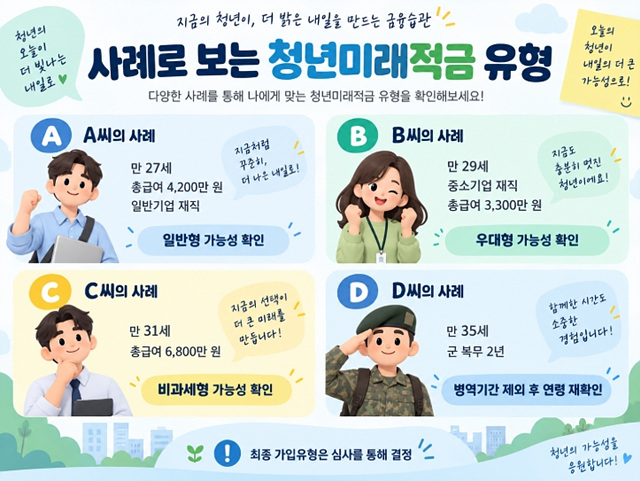
A 씨|만 27세·총 급여 4,200만 원·일반기업 재직
가구소득 등 나머지 조건을 충족하면 일반형 6% 가능성을 확인할 수 있습니다.
B 씨|만 29세·중소기업 재직·총 급여 3,300만 원
중소기업·소득·가구소득 등 우대형 요건을 충족하면 12% 대상 가능성이 있습니다.
C 씨|만 31세·총 급여 6,800만 원
가입 자체는 가능할 수 있지만 정부기여금 없이 비과세 혜택만 적용되는지 확인해야 합니다.
D 씨|만 35세·군 복무 2년
병역기간을 제외하면 33세로 계산될 수 있으므로 연령요건을 다시 확인해 볼 수 있습니다.
- 만 19~34세 또는 병역기간 적용 후 연령조건에 들어오는가?
- 2025년 총급여는 얼마인가?
- 가구소득 기준을 충족하는가?
- 중소기업 근무자 또는 소상공인인가?
- 6% 일반형인지 12% 우대형인지 확인했는가?
- 청년도약계좌 갈아타기가 필요한가?
- 10월 7~16일 신청 일정을 기억하고 있는가?
청년미래적금에서 중요한 것은 단순히 정부지원율만 보는 것이 아닙니다.
먼저 내가 실제로 가입 가능한지, 정부기여금을 받을 수 있는지, 6% 일반형인지 12% 우대형인지를 확인하는 것이 중요합니다.
월 최대 50만 원을 36개월 납입하면 본인 원금은 1,800만 원이며, 정부기여금은 일반형 기준 최대 108만 원, 우대형 기준 최대 216만 원입니다.
한 줄 정리 : 청년미래적금은 먼저 나이와 2025년 소득을 확인하고, 일반형 6%·우대형 12% 가운데 어느 유형에 해당할 가능성이 있는지 점검한 뒤 2026년 10월 7~16일 신청하면 됩니다.
※ 실제 가입 가능 여부와 유형은 최종 심사를 통해 결정됩니다.
※ 위 이미지 출처: AI 이미지 생성