티스토리 뷰
목차
정부기여금·만기·납입한도·갈아타기 순서 총정리
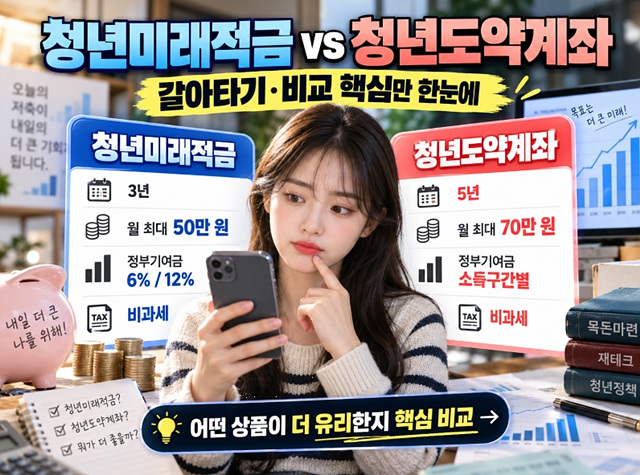
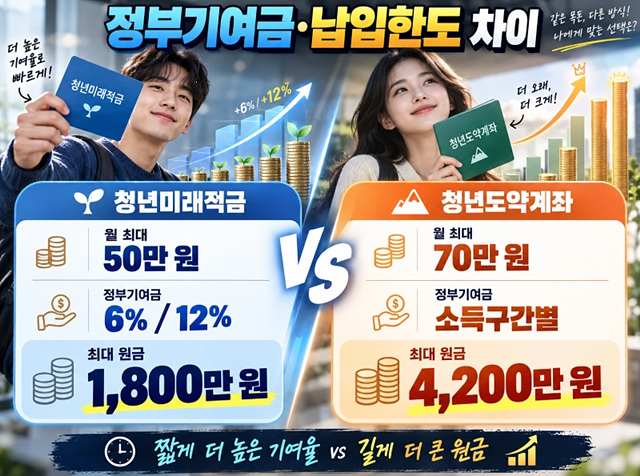
청년미래적금은 3년 만기·월 최대 50만 원·정부기여금 6% 또는 12%가 핵심이고,
청년도약계좌는 5년 만기·월 최대 70만 원으로 더 큰 원금을 장기간 모으는 구조입니다.
청년도약계좌 가입자도 청년미래적금 2차 모집에서 갈아타기를 신청할 수 있지만, 기존 청년도약계좌를 먼저 해지하면 안 됩니다.
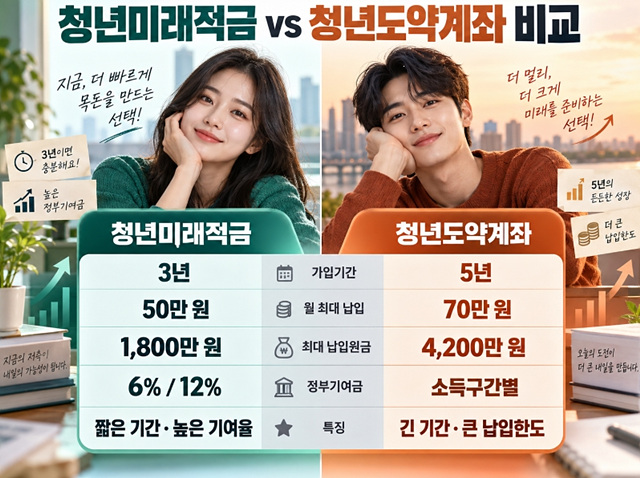
| 구분 | 청년미래적금 | 청년도약계좌 |
|---|---|---|
| 가입기간 | 3년 | 5년 |
| 월 최대 납입 | 50만 원 | 70만 원 |
| 최대 납입원금 | 1,800만 원 | 4,200만 원 |
| 정부기여금 | 6% / 12% | 소득구간별 차등 |
| 이자소득 | 비과세 | 비과세 |
| 특징 | 짧은 기간·높은 기여율 | 긴 기간·큰 납입한도 |
가장 큰 이유는 가입기간과 정부기여금입니다.
청년도약계좌는 5년 만기지만 청년미래적금은 3년입니다.
특히 청년미래적금 우대형 대상이라면 실제 납입액의 12%를 정부기여금으로 받을 수 있어 기존 청년도약계좌 가입자 입장에서는 충분히 비교해 볼 만한 선택지가 됩니다.
청년미래적금의 정부기여율만 보고 청년도약계좌가 무조건 불리하다고 판단해서는 안 됩니다.
청년도약계좌는 월 최대 70만 원을 5년 동안 납입할 수 있기 때문에 장기적으로 더 큰 목돈을 만드는 데 유리할 수 있습니다.
| 구분 | 일반형 | 우대형 |
|---|---|---|
| 정부기여율 | 6% | 12% |
| 월 50만 원 납입 | 월 3만 원 | 월 6만 원 |
| 3년 최대 | 108만 원 | 216만 원 |
두 상품을 동시에 유지할 수는 없지만 기존 청년도약계좌 가입자가 청년미래적금으로 이동할 수 있도록 갈아타기 절차가 마련돼 있습니다.
2026년 청년미래적금 2차 모집에서도 기존 청년도약계좌 가입자가 갈아타기를 신청할 수 있습니다.
갈아타기는 단순히 기존 계좌 해지 → 새 상품 가입 순서가 아닙니다.
먼저 청년미래적금 가입심사를 통과하고 새 계좌를 개설한 뒤, 기존 청년도약계좌를 특별중도해지해야 합니다.
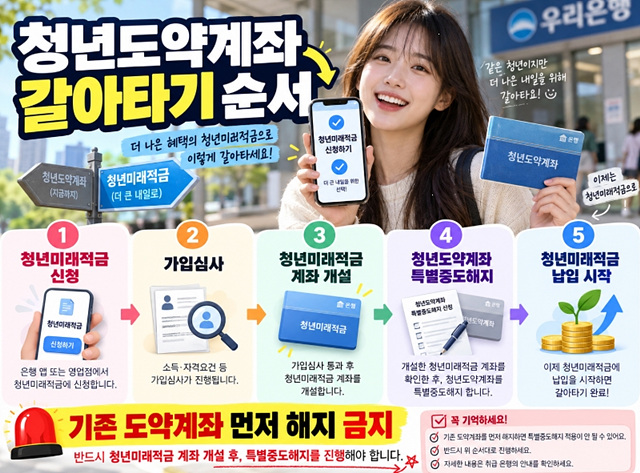
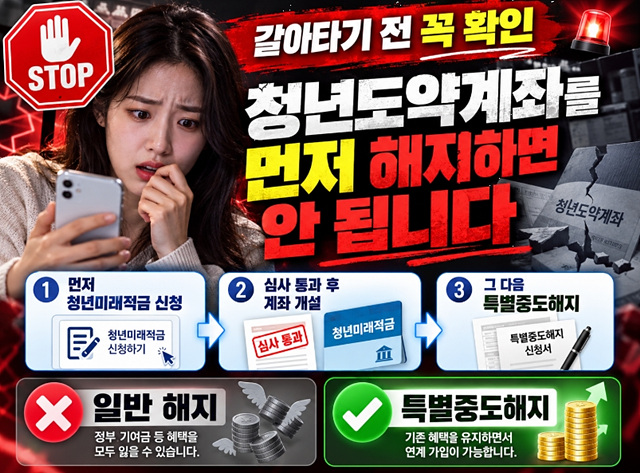
정상적인 갈아타기 절차에 따라 청년도약계좌를 특별중도해지하면 기존에 납입한 부분에 대한 정부기여금과 이자소득 비과세 혜택을 유지할 수 있습니다.
따라서 기존 혜택을 모두 잃고 처음부터 다시 시작하는 일반 중도해지와는 차이가 있습니다.
여기서 ‘손실 없이’라는 말은 청년도약계좌를 계속 유지했을 때 받을 미래의 혜택까지 모두 보장한다는 의미는 아닙니다.
정확히는 지금까지 납입한 부분에 대한 정부기여금과 비과세 혜택을 보전받을 수 있다는 의미입니다.
갈아타면 이후 청년도약계좌에서 받을 예정이었던 추가 이자와 정부기여금은 더 이상 쌓이지 않습니다.
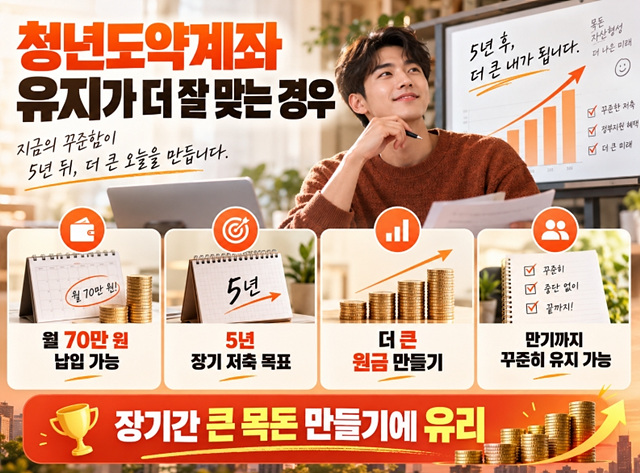
월 70만 원을 꾸준히 저축할 수 있는 경우
5년 동안 더 큰 원금을 만들고 싶은 경우
청년도약계좌 만기가 많이 남지 않은 경우
청년미래적금 우대형 12% 대상이 아닌 경우
정부가 제시한 비교자료에서는 청년미래적금의 지원효과를 일반 적금 금리로 환산했을 때 청년도약계좌보다 높은 수익률로 나타날 수 있습니다.
하지만 두 상품은 가입기간과 월 납입한도 자체가 다릅니다.
따라서 단순한 연환산 수익률보다 내가 매월 얼마를 저축할 수 있는지, 몇 년 뒤 돈을 사용할 것인지를 기준으로 판단하는 것이 더 중요합니다.
기존 청년도약계좌를 보유한 은행과 청년미래적금 가입은행이 반드시 같을 필요는 없습니다.
따라서 청년미래적금 가입 시에는 기존 은행에 얽매이지 말고 실제 받을 수 있는 금리와 우대조건을 비교하는 것이 좋습니다.
| 상황 | 상대적으로 검토할 상품 |
|---|---|
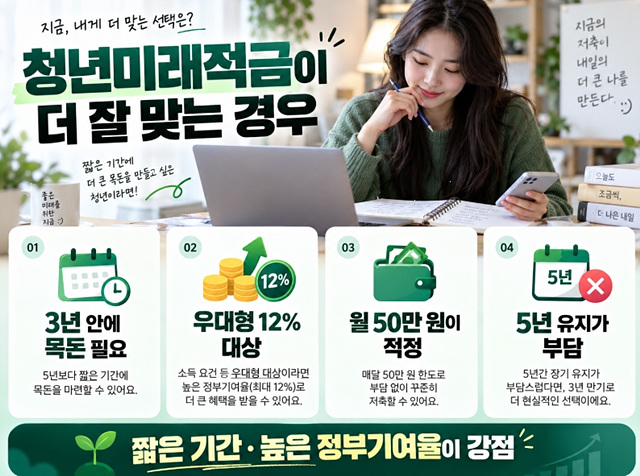
| 3년 안에 목돈 필요 | 청년미래적금 |
| 우대형 12% 대상 | 청년미래적금 적극 비교 |
| 월 50만 원 정도가 적정 | 청년미래적금 |
| 월 70만 원 꾸준히 가능 | 청년도약계좌 |
| 장기간 큰 원금 형성 | 청년도약계좌 |
| 5년 유지가 부담 | 청년미래적금 |
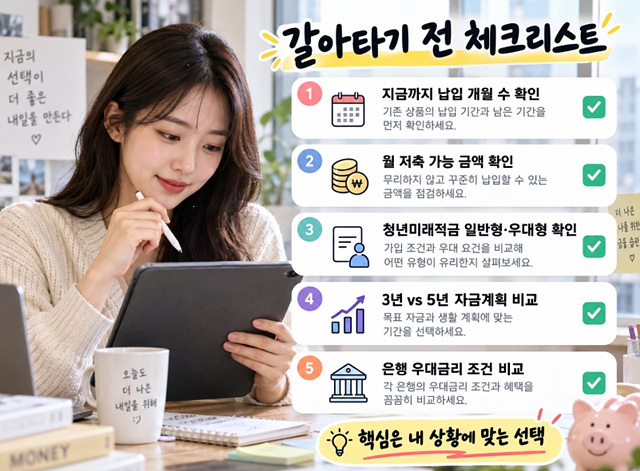
아닙니다. 청년미래적금과 청년도약계좌는 동시에 유지할 수 없습니다.
갈아타기를 원한다면 먼저 해지하면 안 됩니다. 청년미래적금 계좌개설 후 특별중도해지해야 합니다.
정상적인 특별중도해지 절차를 이용하면 기존 납입분에 대한 정부기여금과 비과세 혜택을 유지할 수 있습니다.
가능합니다. 기존 청년도약계좌 은행과 청년미래적금 가입은행이 달라도 됩니다.
아닙니다. 남은 가입기간, 월 저축 가능액, 청년미래적금 가입유형을 함께 비교해야 합니다.
청년미래적금은 3년·월 최대 50만 원·정부기여금 6% 또는 12%, 청년도약계좌는 5년·월 최대 70만 원이라는 구조적인 차이가 있습니다.
3년 안에 목돈을 만들고 싶거나 청년미래적금 우대형 12% 대상이라면 갈아타기를 적극적으로 비교해 볼 수 있습니다.
반대로 월 70만 원을 장기간 납입할 수 있고 큰 원금을 만드는 것이 목표라면 청년도약계좌 유지가 더 잘 맞을 수 있습니다.
무엇보다 갈아타기를 결정했다면 기존 청년도약계좌를 먼저 해지하면 안 됩니다.
청년미래적금 신청 → 가입심사 → 계좌개설 → 청년도약계좌 특별중도해지 순서를 지키는 것이 핵심입니다.
한 줄 정리 : 청년미래적금은 ‘3년·높은 기여율’, 청년도약계좌는 ‘5년·큰 납입한도’가 강점이므로 자신의 월 저축 가능액과 필요한 자금 시점을 기준으로 비교하는 것이 가장 중요합니다.